L’assurance vie en ligne transforme la façon dont les Français gèrent leur épargne. Plus flexible, plus transparente et souvent moins coûteuse que les contrats traditionnels, elle offre aux épargnants un accès simplifié à une palette étendue de supports d’investissement. Avec des frais réduits, une gestion autonome 24/7 et des outils digitaux performants, cette solution répond aux attentes d’une nouvelle génération d’investisseurs en quête d’efficacité et de personnalisation. Mais quels sont concrètement les avantages qui justifient de privilégier un contrat en ligne ?
Flexibilité et personnalisation : des contrats adaptés à votre profil
L’un des principaux atouts de l’assurance vie en ligne réside dans la liberté de gestion qu’elle offre. Contrairement aux contrats traditionnels, souvent plus rigides, les versions numériques permettent d’ajuster votre stratégie d’investissement à tout moment, en fonction de l’évolution de vos objectifs financiers ou des conditions du marché.
La personnalisation constitue l’un des principaux atouts de l’assurance vie en ligne. Depuis une plateforme digitale, l’épargnant peut accéder à une large sélection de supports d’investissement, des fonds en euros privilégiant la sécurité aux unités de compte offrant davantage de possibilités de diversification. Cette liberté permet de composer une allocation cohérente avec son profil de risque, son horizon de placement et ses objectifs d’épargne. Pour mieux comparer les caractéristiques, les frais et les supports proposés par les différents contrats, un comparatif d’assurance vie en ligne constitue un point de départ utile pour situer les offres disponibles auprès des acteurs 100 % digitaux.
De nombreux contrats en ligne proposent également des options de gestion pilotée personnalisée. Cette fonctionnalité vous permet de déléguer la gestion de votre épargne à des experts financiers qui ajustent votre allocation d’actifs en fonction des conditions du marché et de votre profil. C’est une solution idéale si vous manquez de temps ou d’expertise pour gérer activement votre portefeuille.
Frais réduits : le principal levier d’économie de l’assurance vie en ligne
L’un des arguments les plus convaincants en faveur de l’assurance vie en ligne est la structure de frais plus avantageuse. Libérés des coûts liés à un réseau d’agences physiques, les acteurs du digital proposent des contrats plus compétitifs. Cette économie se répercute directement sur les performances de votre épargne à long terme.
Analyse des frais d’entrée et de gestion
Les frais d’entrée, parfois appelés frais de souscription, sont souvent inexistants sur les contrats en ligne, alors que les assurances vie traditionnelles peuvent prélever plusieurs points de pourcentage sur chaque versement. Concernant les frais de gestion annuels, les contrats en ligne affichent généralement des taux inférieurs, souvent situés entre 0,5 % et 0,8 %, contre des fourchettes pouvant aller de 0,6 % à 1 % pour les contrats classiques.
Voici un tableau comparatif des frais moyens constatés :
| Type de frais | Assurance vie traditionnelle | Assurance vie en ligne |
|---|---|---|
| Frais d’entrée | 2 % à 5 % | 0 % à 1 % |
| Frais de gestion annuels | 0,6 % à 1 % | 0,5 % à 0,8 % |
Impact des frais d’arbitrage sur la performance
Les frais d’arbitrage, prélevés lors du transfert de fonds entre différents supports au sein de votre contrat, peuvent significativement impacter la performance de votre épargne. Les contrats en ligne se démarquent avec des frais d’arbitrage souvent réduits, voire nuls. Cette flexibilité vous permet d’ajuster votre allocation d’actifs sans pénalité, optimisant ainsi le potentiel de rendement de votre portefeuille.
Coûts cachés des contrats physiques vs. numériques
Au-delà des frais explicites, les contrats traditionnels peuvent comporter des coûts cachés, comme des frais sur les versements programmés ou des pénalités en cas de rachat anticipé. Les contrats en ligne tendent à afficher une plus grande transparence dans leur structure tarifaire, vous permettant de mieux anticiper les coûts réels de votre assurance vie.
L’absence de frais d’entrée et la réduction des frais de gestion peuvent représenter une économie substantielle sur le long terme, pouvant atteindre plusieurs milliers d’euros sur la durée de vie de votre contrat.
Accessibilité et diversification : une gestion simplifiée et un large choix de supports
L’accessibilité est un atout majeur des assurances vie en ligne. Les plateformes digitales offrent un accès permanent à votre contrat, vous permettant de gérer votre épargne quand bon vous semble, depuis votre ordinateur, tablette ou smartphone. Cette simplicité d’accès s’accompagne d’une palette élargie de supports d’investissement, permettant de diversifier votre portefeuille selon votre profil et vos convictions.
Souscription et gestion 100 % en ligne
La souscription d’une assurance vie en ligne est un processus fluide et rapide. Il vous suffit généralement de fournir une pièce d’identité, un justificatif de domicile et votre RIB pour ouvrir un contrat. Les signatures électroniques et la vérification d’identité à distance ont considérablement simplifié les démarches. Dans la plupart des cas, vous pouvez ouvrir votre contrat et commencer à investir en moins de 48 heures.
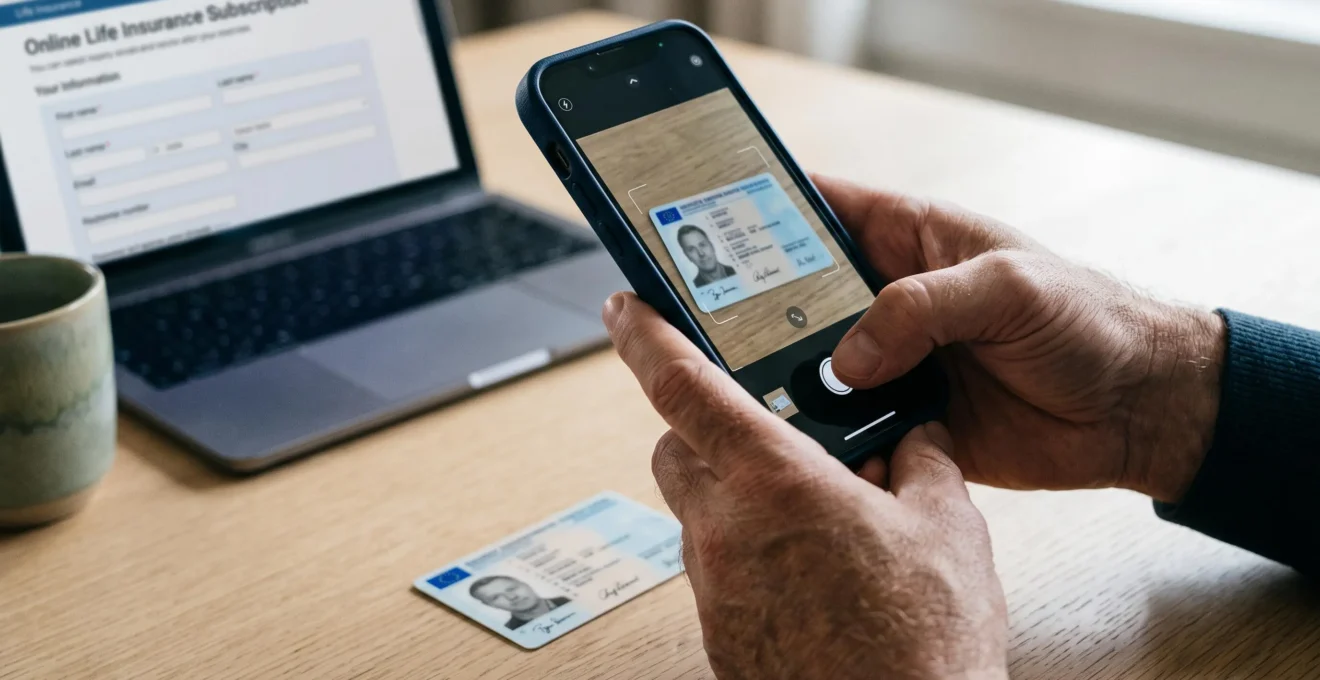
Les interfaces utilisateur des principaux acteurs du marché sont conçues pour être intuitives et faciles à utiliser, même pour les néophytes. Elles proposent des tableaux de bord clairs et des outils de visualisation graphique qui vous permettent de suivre l’évolution de votre épargne en temps réel. Vous pouvez effectuer des versements, des arbitrages ou des rachats en quelques clics, sans paperasserie fastidieuse.
Outils de suivi et diversification du portefeuille
Les plateformes en ligne ne se contentent pas de vous donner accès à votre contrat ; elles vous fournissent également des outils puissants pour optimiser votre épargne. Vous bénéficiez souvent de simulateurs de performance, d’alertes personnalisées et de rapports détaillés sur la composition de votre portefeuille. Certains acteurs proposent même des algorithmes d’optimisation qui vous suggèrent des ajustements en fonction de l’évolution des marchés et de votre profil de risque.
Cette accessibilité s’accompagne d’un choix élargi de supports d’investissement. Les contrats en ligne offrent généralement une sélection plus vaste de fonds en euros et d’unités de compte. Les fonds en euros, garantis en capital, restent populaires pour leur sécurité, bien que leurs rendements soient en baisse ces dernières années. Les unités de compte, bien que plus risquées, offrent un potentiel de performance supérieur sur le long terme.
| Caractéristique | Fonds en euros | Unités de compte |
|---|---|---|
| Garantie du capital | Oui | Non |
| Potentiel de rendement | Modéré | Élevé |
| Risque | Faible | Variable selon le support |
ETF et investissement socialement responsable
Les contrats d’assurance vie en ligne se distinguent par leur offre étendue d’ETF (Exchange-Traded Funds) et de trackers. Ces produits financiers, qui répliquent la performance d’indices boursiers, offrent une exposition diversifiée aux marchés mondiaux à moindre coût. Des indices populaires comme le MSCI World ou le S&P 500 sont souvent disponibles, vous permettant d’investir facilement sur les plus grandes entreprises mondiales.
De plus en plus d’épargnants souhaitent donner du sens à leur épargne. Les assurances vie en ligne répondent à cette demande en proposant une sélection croissante de fonds labellisés ISR (Investissement Socialement Responsable). Ces supports intègrent des critères environnementaux, sociaux et de gouvernance (ESG) dans leur processus d’investissement, vous permettant d’allier performance financière et impact positif sur la société. Certains acteurs proposent désormais des contrats multisupports 100 % responsables, incluant des fonds en euros orientés climat et des unités de compte couvrant actions, immobilier durable, ETF et actifs privés.
L’investissement socialement responsable n’est plus une niche ; il devient un standard dans l’offre des assurances vie en ligne. Vous pouvez désormais construire un portefeuille entièrement composé de fonds ISR, couvrant diverses classes d’actifs et zones géographiques.
La gestion en ligne de votre assurance vie vous permet non seulement de gagner du temps, mais aussi d’avoir une vision plus claire et un contrôle accru sur votre épargne.
Sécurité et réglementation : une protection équivalente aux contrats traditionnels
La sécurité est une préoccupation légitime lorsqu’il s’agit de gérer son épargne en ligne. Heureusement, les assurances vie numériques sont soumises aux mêmes réglementations strictes que leurs homologues traditionnelles, garantissant un haut niveau de protection pour votre épargne.
Garanties du fonds de garantie des assurances de personnes (FGAP)
Comme pour les contrats classiques, votre épargne investie dans une assurance vie en ligne bénéficie de la protection du Fonds de Garantie des Assurances de Personnes (FGAP). Ce fonds garantit vos avoirs jusqu’à 70 000 € par assureur et par assuré, offrant un filet de sécurité solide en cas de défaillance de l’assureur.
Cryptage des données et protection RGPD
Les plateformes d’assurance vie en ligne investissent massivement dans la sécurité informatique. Vos données personnelles et financières sont protégées par des systèmes de cryptage avancés, conformes aux normes les plus strictes de l’industrie. De plus, ces plateformes sont tenues de respecter le Règlement Général sur la Protection des Données (RGPD), garantissant la confidentialité et l’intégrité de vos informations personnelles.
Contrôle de l’ACPR sur les assureurs en ligne
L’Autorité de Contrôle Prudentiel et de Résolution (ACPR) exerce une surveillance rigoureuse sur tous les acteurs du secteur de l’assurance, y compris les assureurs en ligne. Ce contrôle garantit que ces derniers respectent les normes prudentielles et les règles de bonne conduite, assurant ainsi la protection des intérêts des assurés.
Les assureurs en ligne sont soumis à des audits réguliers et doivent maintenir des réserves financières adéquates pour honorer leurs engagements envers les assurés. Cette supervision stricte renforce la confiance dans la solidité et la fiabilité des contrats d’assurance vie en ligne.
La sécurité des assurances vie en ligne n’a rien à envier aux contrats traditionnels. Les mécanismes de protection en place garantissent la sécurité de votre épargne, vous permettant de profiter sereinement des avantages du numérique.
En conclusion, souscrire une assurance vie en ligne présente de nombreux avantages : des frais réduits, une flexibilité accrue, une gestion simplifiée et un accès à une large gamme de supports d’investissement. Ces atouts, combinés à la sécurité réglementaire et technologique, font de l’assurance vie numérique une option attrayante pour les épargnants modernes. Que vous soyez un investisseur novice ou expérimenté, l’assurance vie en ligne offre des outils et des opportunités pour optimiser votre épargne et atteindre vos objectifs financiers à long terme.